September 2026: “De winter komt dichterbij, de gasbuffers blijven achter”
Gepubliceerd: 16 september 2026Gas
Analyse afgelopen maand
De Europese economie liet in augustus een gemengd beeld zien. Het vertrouwen van consumenten en bedrijven herstelde, terwijl vooral Duitsland tekenen van verbetering liet zien. Tegelijkertijd blijven geopolitieke spanningen, hogere energieprijzen en oplopende inflatie belangrijke onzekerheden. De inflatie in de eurozone liep mede door hogere energiekosten verder op, waardoor de centrale bank (ECB) klem komt te zitten en beleidsrente heeft moeten verhogen. Ook in Duitsland blijft het beeld wisselend: de fabrieksorders trokken aan, maar de industriële productie daalde en de auto-industrie staat onder druk. De Nederlandse economie blijft vooralsnog relatief weerbaar. Voor 2026 wordt een groei van circa 1,3% verwacht, al zal de groei in de tweede helft van het jaar naar verwachting afzwakken. Hogere energieprijzen kunnen bovendien geleidelijk doorwerken in andere prijzen.
De gasmarkt werd in augustus steeds nadrukkelijker gedomineerd door de beperkte aanvoer en de achterblijvende vulgraad van de Europese gasopslagen. De Europese buffers waren eind augustus circa 63% gevuld, tegenover gemiddeld 79% in de afgelopen jaren. Nederland bleef daar met circa 47% duidelijk onder. Inmiddels zijn de Europese voorraden verder opgelopen richting 68%, maar Nederland blijft rond 53% steken. Tegelijkertijd blijft de LNG-markt krap, mede door beperkingen op de Qatarese export en de moeizame situatie rond de Straat van Hormuz. Een fysieke tekortsituatie wordt vooralsnog niet als basisscenario gezien, maar de beperkte voorraad maakt de markt wel gevoeliger voor verstoringen en een koude winter.
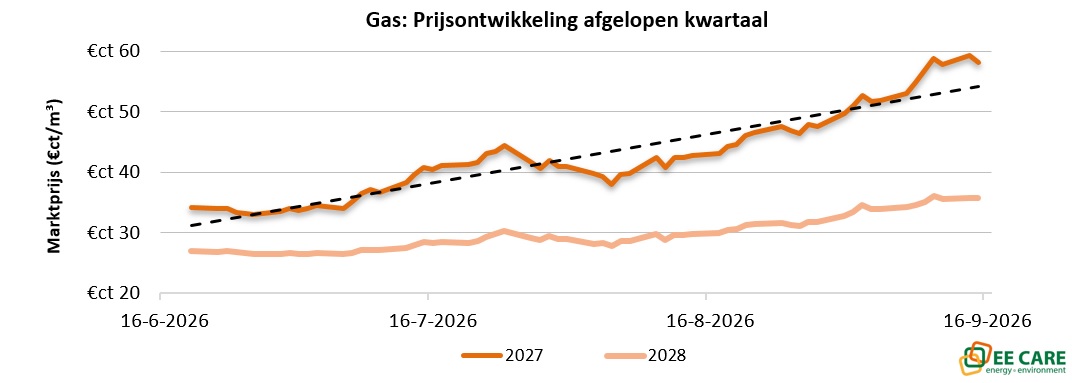
De TTF-prijzen voor het leveringsjaar 2027 liep op met ruim 30% naar €0,58/m³. Over de afgelopen vier weken gezien steeg de gasprijs voor 2028 met ruim 17% tot €0,36/m³.
Verwachting komende maand
De gasmarkt blijft de komende maand vooral draaien om het tempo waarmee Europa de voorraden verder kan aanvullen. De Europese vulgraad ligt inmiddels hoger dan in augustus, maar blijft duidelijk achter bij het niveau dat historisch gebruikelijk is richting het stookseizoen. Voor Nederland is de achterstand groter. Tegelijkertijd blijft de LNG-aanvoer onzeker. De concurrentie met Azië om beschikbare LNG-ladingen zal de komende maanden belangrijker worden, terwijl een snelle normalisatie van de Qatarese export niet vanzelfsprekend is. Een versnelling van de LNG-import kan de druk op de markt verminderen, maar daarvoor moeten Europese prijzen voldoende aantrekkelijk blijven ten opzichte van Azië. Bij een koude start van het stookseizoen neemt de vraag snel toe en is de beschikbare buffer beperkt. Zolang de aanvoerkrapte aanhoudt, blijft het opwaartse prijsrisico daarom groter dan het neerwaartse risico.
Prijsrichting komende maand: stijgend
Elektriciteit
Analyse afgelopen maand
De hoge gasprijzen vertaalden zich in augustus steeds nadrukkelijker naar de elektriciteitsmarkt. De Nederlandse spotmarkt (EPEX) kwam uit op gemiddeld circa € 0,125/kWh, een niveau dat sinds begin 2023 slechts enkele malen is voorgekomen en toen uitsluitend in wintermaanden. Tegelijkertijd bleven lage rivierstanden de beschikbaarheid van waterkracht en nucleaire centrales beperken. Hierdoor moesten gas- en kolencentrales vaker worden ingezet. De Nederlandse kolencentrales draaiden daarbij op hoge niveaus, mede doordat zij minder last hebben van lage rivierstanden dan centrales elders in Europa.
In september liep de volatiliteit verder op: de spotmarkt kwam over een recente periode uit rond gemiddeld €0,180/kWh, met uitschieters tot circa €0,230/kWh. Ook de termijnmarkt steeg sterk. Naast gasprijzen speelt de CO₂-markt een steeds grotere rol: de beschikbare hoeveelheid emissierechten neemt de komende jaren af, waardoor de CO₂-prijs een hogere bodem onder de elektriciteitsprijs kan leggen. Tegelijkertijd blijft de groei van zon en wind zorgen voor grote prijsverschillen tussen uren met veel en weinig duurzame productie.
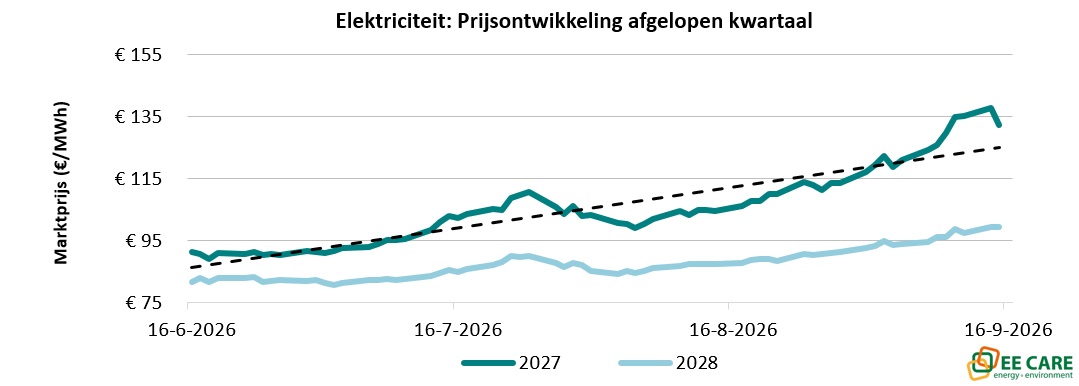
Termijnprijzen voor 2027 stegen met ruim 22%, over de afgelopen maand gezien, met een prijsniveau rond de €0,141/kWh in de piekuren. Het jaarcontract voor 2028 steeg met 12% en noteert momenteel €0,104/kWh in de piekuren.
Verwachting komende maand
Voor de elektriciteitsmarkt blijft de gasprijs de belangrijkste prijsbepalende factor. De hoge gasprijzen verhogen de marginale kosten van gascentrales en daarmee de prijsniveaus op momenten dat conventionele centrales nodig zijn. Tegelijkertijd neemt richting het najaar de elektriciteitsvraag voor koeling af en kan de beschikbaarheid van waterkracht en nucleaire productie verbeteren nu de extreem droge en warme periode achter ons ligt. Dat beperkt het risico op herhaling van de hoogste zomerpieken. Daar staat tegenover dat de markt richting het stookseizoen steeds afhankelijker wordt van gascentrales op momenten met weinig wind en zon. De combinatie van hoge gasprijzen, een krappe CO₂-markt en beperkte conventionele capaciteit houdt de termijnmarkt daarom onder opwaartse druk. De komende vier weken wordt vooral een volatiele markt verwacht, met grote verschillen tussen uren. De algemene prijsrichting blijft daarbij licht opwaarts.
Prijsrichting komende maand: stijgend
De huidige marktsituatie onderstreept dat energie-inkoop vraagt om duidelijke positionering en professioneel risicomanagement vanuit een strategische inkoopstrategie. Benieuwd naar de toekomstige impact van de energiemarkten op jouw onderneming? EE Care helpt je graag met alle energievraagstukken. Neem gerust contact op via sales@eecare.nl of 088-3322777.