November 2026: “Door aanvoer LNG houdt Europa de kachel ook komende winter brandend”
Gepubliceerd: 4 november 2026De Europese gasmarkt is structureel veranderd. Waar voorheen pijpleidingen en strategische gasvoorraden bepalend waren, speelt LNG inmiddels een centrale rol. De relatief lage vulgraden zorgen voor onrust op de energiemarkten, maar zeggen niet automatisch dat Europa deze winter met fysieke gastekorten te maken krijgt. De internationale LNG-markt, lagere gasconsumptie en een grotere flexibiliteit bieden meer ruimte dan de traditionele maatstaven doen vermoeden.
Gas
Analyse afgelopen maand
De Europese economie laat een verdeeld beeld zien. Duitsland en Nederland laten relatief sterke industriële indicatoren zien, terwijl Frankrijk juist verder verzwakt. De Franse inkoopmanagersindex zakte in oktober onder de grens van 50 punten, wat wijst op economische krimp. Ook de politieke en financiële onzekerheid in Frankrijk blijft een aandachtspunt. In de Verenigde Staten blijft de economie vooralsnog veerkrachtig, hoewel de vastgoed- en bouwsector onder druk staan door hogere rentetarieven. China laat eveneens een verzwakkend ondernemersvertrouwen zien. Ondertussen blijven de geopolitieke spanningen rond Iran, de Straat van Hormuz en Oekraïne een belangrijke risicofactor voor de internationale energievoorziening en de inflatie.
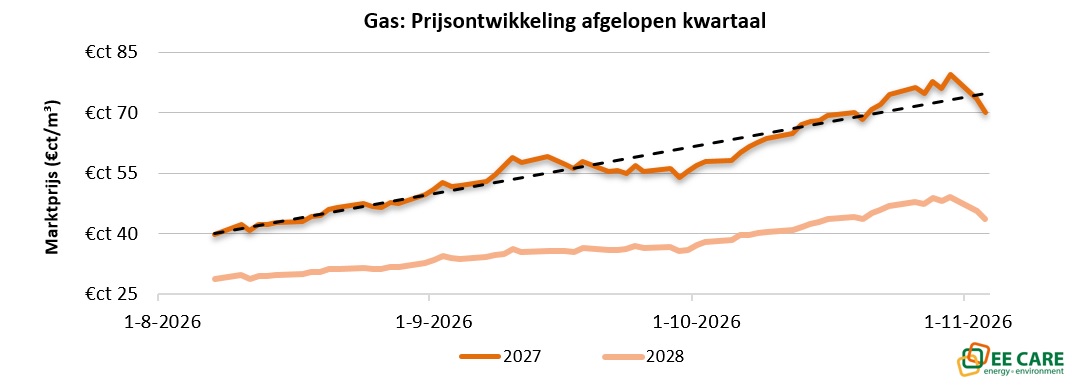
De Europese gasprijzen zijn in oktober stevig opgelopen. De termijnprijzen bereikten niveaus die sinds 2022 niet meer waren gezien, waarbij contracten kortstondig boven €1,00/m³ uitkwamen. De belangrijkste oorzaak is de combinatie van dalende temperaturen, een toenemende verwarmingsvraag en onzekerheid over de internationale LNG-aanvoer. De Europese gasvoorraden zijn met circa 75% gevuld, aanzienlijk lager dan het vijfjaarsgemiddelde. Inmiddels zijn de eerste netto-onttrekkingen begonnen. Toch is de vulgraad op zichzelf een steeds minder representatieve maatstaf voor de leveringszekerheid. Sinds 2022 is het Europese gasverbruik door energiebesparing en elektrificatie met circa 20% afgenomen. Bovendien is de gasmarkt door de groei van LNG flexibeler geworden: beschikbare ladingen kunnen wereldwijd van bestemming veranderen. De concurrentie met Azië blijft echter groot en geopolitieke verstoringen kunnen de prijzen snel beïnvloeden.
De termijnprijs voor het leveringsjaar 2027 liep op met ruim 16% naar €0,70/m³. Over de afgelopen vier weken gezien steeg de gasprijs voor 2028 met bijna 10% tot €0,435/m³.
Verwachting komende maand
De komende vier weken verschuift de aandacht volledig naar de wintervraag en de beschikbaarheid van LNG. Europese afnemers zullen moeten concurreren met Aziatische markten om beschikbare ladingen. Vooral de ontwikkelingen rond Qatar, de Straat van Hormuz en de Noorse pijpleidingaanvoer blijven bepalend. Ook de temperatuurontwikkeling en het tempo waarin gas uit de voorraden wordt onttrokken, zullen de prijsbewegingen beïnvloeden. Ondanks de lage vulgraden is een fysiek gastekort deze winter niet het basisscenario. De lagere Europese gasconsumptie, de flexibiliteit van LNG en de mogelijkheid om tussen gas en kolen te schakelen, bieden meer ruimte dan de traditionele opslagindicatoren suggereren. De voorraden kunnen daarom beter worden beoordeeld aan de hand van het aantal dagen verbruik dat ermee kan worden overbrugd. De markt blijft gevoelig voor onverwachte verstoringen, waardoor een hoge volatiliteit waarschijnlijk is.
Prijsrichting komende maand: zijwaarts tot stijgend
Elektriciteit
Analyse afgelopen maand
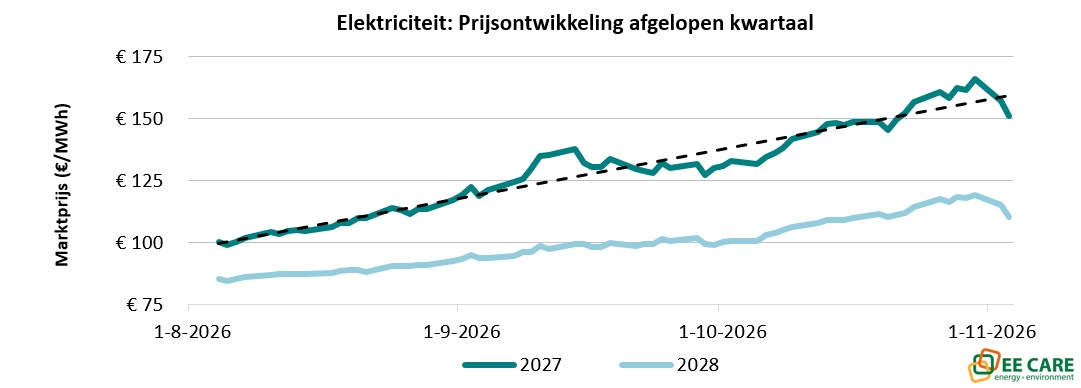
De elektriciteitsprijzen zijn in oktober verder gestegen, voornamelijk onder invloed van de hogere gasprijzen en de toenemende inzet van conventionele centrales. De gemiddelde Nederlandse spotprijs kwam uit op circa €0,157/kWh, het hoogste maandgemiddelde sinds eind 2022. Vooral tijdens koudere perioden met weinig wind- en zonneproductie liepen de prijzen stevig op. De termijnprijzen voor elektriciteit bewogen eveneens omhoog en meerdere contracten noteerden ruim boven €0,20/kWh (baseload). Ook de CO₂-prijs liep op en doorbrak voor het eerst sinds januari de grens van €90/ton. De aantrekkelijkheid van kolencentrales nam toe doordat de kolenprijs minder hard steeg dan de gasprijs. Hierdoor verschoof een deel van de elektriciteitsproductie van gas naar kolen, met een grotere vraag naar emissierechten als gevolg.
Tegelijkertijd laat de markt zien dat het groeiende aandeel hernieuwbare energie steeds beter wordt opgevangen. Opvallend is dat er tussen april en september 368 uren met negatieve elektriciteitsprijzen werden geregistreerd, bijna een kwart minder dan een jaar eerder. Curtailment (afschakelen), batterijopslag en flexibel elektriciteitsverbruik spelen hierin een steeds grotere rol. Het aanbod van duurzame elektriciteit blijft echter sterk weersafhankelijk, waardoor grote prijsverschillen tussen uren blijven bestaan.
Termijnprijzen voor 2027 (+12%) en 2028 (+7%) stegen opnieuw, over de afgelopen maand gezien, met een prijsniveau rond de €0,157/kWh in de piekuren voor het jaar 2027 en €0,117/kWh voor 2028.
Verwachting komende maand
In november wordt de elektriciteitsmarkt steeds sterker bepaald door het winterse productie- en verbruiksprofiel. De vraag naar elektriciteit neemt toe door lagere temperaturen, terwijl de bijdrage van zonne-energie verder afneemt. Bij weinig wind zal vaker een beroep worden gedaan op gas- en kolencentrales, waardoor de elektriciteitsprijzen gevoelig blijven voor de ontwikkelingen op de gasmarkt en de CO₂-markt. Tegelijkertijd kunnen perioden met veel windproductie nog altijd leiden tot zeer lage of incidenteel negatieve kwartierprijzen op de spotmarkt. De verschillen tussen goedkope en dure kwartieren zullen naar verwachting groot blijven. De groei van batterijcapaciteit, vraagsturing en het tijdelijk afregelen van duurzame productie helpen om deze extremen geleidelijk op te vangen, maar zijn nog onvoldoende om de afhankelijkheid van conventionele centrales weg te nemen. Geopolitieke onzekerheid en een verdere stijging van de gasprijzen vormen de belangrijkste opwaartse risico’s. Vooral de combinatie van koud weer en weinig wind kan voor stevige prijspieken zorgen.
Prijsrichting komende maand: stijgend
De huidige marktsituatie onderstreept dat energie-inkoop vraagt om duidelijke positionering en professioneel risicomanagement vanuit een strategische inkoopstrategie. Benieuwd naar de toekomstige impact van de energiemarkten op jouw onderneming? EE Care helpt je graag met alle energievraagstukken. Neem gerust contact op via sales@eecare.nl of 088-3322777.