Oktober 2026: “Nederland gaat voor een nieuwe gasstrategie”
Gepubliceerd: 7 oktober 2026Gas
Analyse afgelopen maand
De Europese economie laat een gemengd beeld zien. Duitsland blijft relatief stabiel en fungeert als belangrijk anker binnen de eurozone, maar de zwakke economische ontwikkeling en politieke onzekerheid blijven aandachtspunten. Vooral de oplopende zorgen over de Franse overheidsfinanciën zorgen voor grotere renteverschillen binnen de eurozone en zetten de euro onder druk. Ook Italië en Griekenland worden hierdoor kritischer bekeken. In de Verenigde Staten blijft de economie veerkrachtig, met een relatief sterke consument en arbeidsmarkt. Tegelijkertijd vlakt de groei iets af en lijkt de onderliggende inflatie te stabiliseren op een hoger niveau dan de gewenste twee procent. Voor de energiemarkt blijft vooral de geopolitieke onzekerheid bepalend. De situatie rond Iran, de Straat van Hormuz en de wereldwijde LNG-markt blijft een belangrijke risicofactor voor energieprijzen en inflatie.
De Europese gasmarkt bleef in september volatiel en op een hoog niveau. De gasopslagen zijn momenteel ruim 72% gevuld. Nederland en Duitsland bleven met circa 60% duidelijk achter. Tegelijkertijd nam de concurrentie om LNG toe, doordat de Europese importbehoefte groter is en Azië eveneens aanspraak maakt op beschikbare ladingen. De beperkte hervatting van Qatarese LNG-export via de Straat van Hormuz heeft vooralsnog weinig extra aanbod opgeleverd. Het kabinet verlaagde ondertussen het Nederlandse EU-vuldoel van 74% naar 64%, circa 93 TWh. Daarmee staat de discussie centraal: verder vullen verhoogt de leveringszekerheid, maar kan in een krappe markt ook extra prijsdruk veroorzaken.
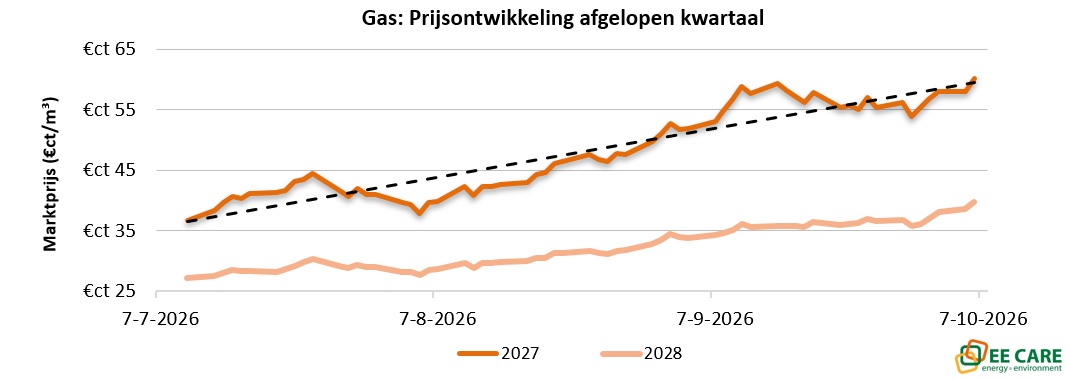
De termijnprijs voor het leveringsjaar 2027 liep op met bijna 10% naar €0,60/m³. Over de afgelopen vier weken gezien steeg de gasprijs voor 2028 met bijna 15% tot €0,40/m³.
Verwachting komende maand
De komende vier weken blijft het tempo waarin de gasvoorraden worden gevuld bepalend. Nu de temperaturen richting normale waarden bewegen, neemt de gasvraag toe en wordt het steeds moeilijker om de resterende opslagruimte zonder extra prijsprikkel te vullen. Tegelijkertijd moet Europa concurreren met Azië om LNG-ladingen. Een belangrijk verschil met eerdere jaren is dat LNG inmiddels circa 40% van het Europese gasaanbod vertegenwoordigt en daarmee zelf een belangrijke vorm van flexibiliteit is geworden. De traditionele zomer-winterspread geeft daardoor minder vanzelfsprekend een prikkel om gas op te slaan. Het nieuwe strategische gasbeleid* zorgt op langere termijn voor meer marktwerking, aangevuld met een publieke strategische reserve. Voor deze winter wordt een fysiek tekort niet als basisscenario gezien, maar de relatief lage buffers maken de markt gevoelig voor kou, LNG-verstoringen en Aziatische vraag. De volatiliteit blijft daardoor waarschijnlijk hoog.
Prijsrichting komende maand: stijgend
*De Kamerbrief van 25 september markeert een belangrijke beleidswijziging. Vanaf 2028/2029 wil het kabinet minder afhankelijk zijn van generieke nationale vuldoelen en meer inzetten op een combinatie van marktwerking, verplichte opslag voor beschermde afnemers en een publieke strategische gasreserve. Voor Nederland is dat relevant omdat de huidige Europese vuldoelen relatief zwaar drukken op landen met veel opslagcapaciteit. Het kabinet wil daarom toe naar een wintervoorraad die meer aansluit bij het daadwerkelijke binnenlandse gebruik.
Elektriciteit
Analyse afgelopen maand
De elektriciteitsmarkt bleef in september uitzonderlijk duur en volatiel. De Nederlandse spotmarktprijs (EPEX) lag gemiddeld rond €0,152/kWh, waarmee september op weg was naar het hoogste maandgemiddelde sinds eind 2022. De combinatie van hoge gasprijzen, lage rivierstanden, beperkte waterkrachtproductie en lagere nucleaire beschikbaarheid door koelwatertekorten hield de markt onder druk. Tegelijkertijd werden grote verschillen tussen uren zichtbaar: een ruim windaanbod kon de prijzen sterk laten dalen, terwijl windstilte juist tot zeer hoge pieken leidde. Begin oktober liep de gemiddelde spotmarktprijs op tot circa €0,183/kWh, met avondprijzen in omliggende landen richting €0,40/kWh.
Ook de termijnmarkt bleef op een hoog niveau, maar bewoog de afgelopen weken duidelijk rustiger dan tijdens de sterke stijgingen van de zomer. De CO₂-prijs stabiliseerde rond €86/ton. De combinatie van hoge gasprijzen en relatief aantrekkelijke marges voor kolencentrales zorgde bovendien voor meer kolenstroom en minder gasgestookte productie. Tegelijkertijd blijft de groei van zon en wind de markt veranderen: het aantal negatieve Nederlandse uurprijzen blijft weliswaar hoog, maar ligt met circa 388 uur in 2026 voorlopig onder de 538 uur van 2025. Batterijen, curtailment en flexibiliteit worden daardoor steeds belangrijker voor het opvangen van grote prijsverschillen.
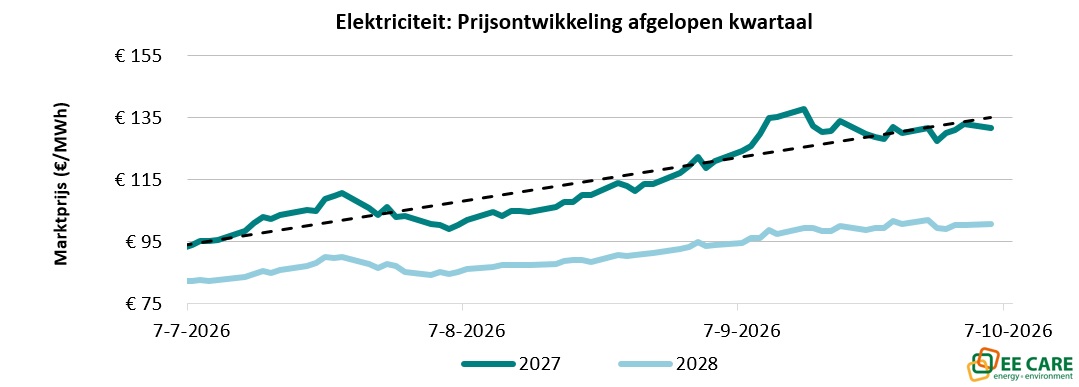
Termijnprijzen voor 2027 en 2028 stegen met circa 6%, over de afgelopen maand gezien, met een prijsniveau rond de €0,132/kWh in de piekuren voor het jaar 2027 en €0,101/kWh voor 2028.
Verwachting komende maand
In oktober verschuift de markt geleidelijk van een zomerprofiel naar een duidelijker winterprofiel. De elektriciteitsvraag neemt toe naarmate temperaturen dalen, terwijl de beschikbaarheid van zonlicht afneemt. Vooral perioden met weinig wind kunnen daardoor opnieuw voor hoge uurprijzen zorgen, omdat gascentrales op die momenten vaker nodig zijn. De gasprijs blijft daarmee de belangrijkste onderliggende prijsfactor. Tegelijkertijd kan meer windproductie juist opnieuw leiden tot zeer lage of negatieve prijzen. De elektriciteitsmarkt wordt daardoor niet alleen duurder, maar vooral volatieler: het verschil tussen goedkope en dure uren neemt toe. De ontwikkeling van batterijen, vraagsturing en curtailment kan deze extremen geleidelijk dempen, maar is nog onvoldoende om de afhankelijkheid van conventionele productie weg te nemen. De termijnmarkt lijkt momenteel stabieler dan de spotmarkt. Een verdere stijging van de gasprijs of nieuwe geopolitieke verstoringen vormt het grootste opwaartse risico.
Prijsrichting komende maand: stijgend
De huidige marktsituatie onderstreept dat energie-inkoop vraagt om duidelijke positionering en professioneel risicomanagement vanuit een strategische inkoopstrategie. Benieuwd naar de toekomstige impact van de energiemarkten op jouw onderneming? EE Care helpt je graag met alle energievraagstukken. Neem gerust contact op via sales@eecare.nl of 088-3322777.